

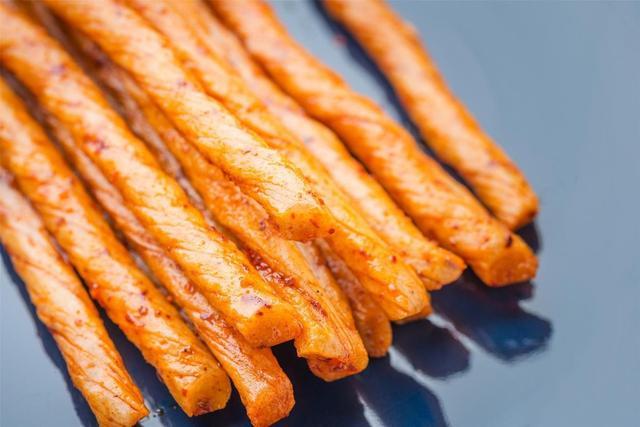
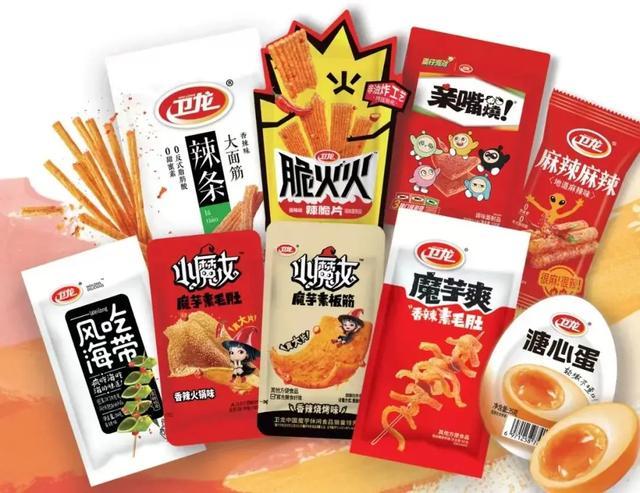
你一定吃过卫龙。可能是小时候校门口五毛钱一包的大面筋配资公司风控模式,可能是长大后超市货架上红彤彤的亲嘴烧,也可能是最近两年流行的魔芋爽——那种麻辣爽口、嚼起来像毛肚一样的零食。
但你有没有发现:你买卫龙的次数,好像变少了;辣条,似乎正在从你的购物车里悄悄消失。这不是你的错觉。卫龙刚刚发布的2026年上半年财报,印证了这个变化。
辣条,正在从主角变成配角
2026年上半年,卫龙实现营收37.15亿元,同比增长了6.7%。净利润7.66亿元,同比增长了4.0%。单看大盘,这份成绩单不算差。
但拆开看,味道就不一样了。
上半年,卫龙调味面制品,也就是大家熟悉的大面筋、小面筋、亲嘴烧等辣条产品,收入只有11.81亿元,同比下降了9.8%。相比去年同期,辣条少卖了1.29亿元。营收占比从37.6%降到了31.8%。
辣条不再是卫龙的当家产品了。而真正把业绩往上拉的,是另一款产品:魔芋爽。
上半年,以魔芋爽、风吃海带为代表的蔬菜制品收入达到了24.41亿元,同比增长了15.8%。收入占比从60.5%提升到65.7%。蔬菜制品的收入规模,已经是辣条的两倍有余。
那个靠一根辣条打天下的卫龙,正在变成一家魔芋公司。
从湖南到河南:一根辣条的诞生
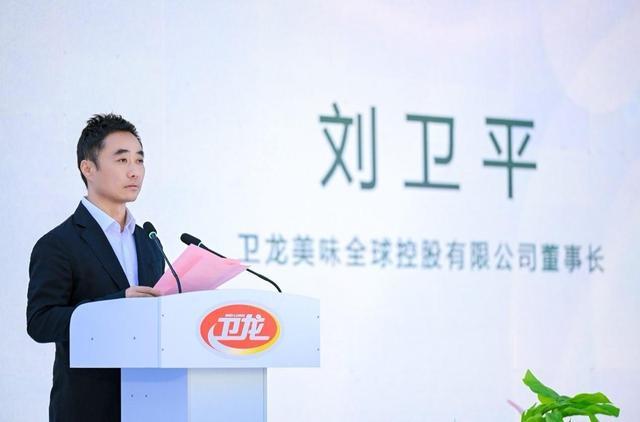
1999年,21岁的湖南平江人刘卫平,背着一包辣味配方,只身来到河南漯河。平江盛产辣味豆制品,但漯河盛产小麦,做辣条,需要面筋,面筋需要面粉。刘卫平从中原小吃“牛筋面”里找到了灵感,做出了第一根辣条。
2003年,他注册了“卫龙”商标。2004年,漯河平平食品有限公司成立,这是全国第一家把辣条做成正规企业的公司。
接下来的十几年,卫龙几乎是辣条的代名词。巅峰时期,辣条贡献了卫龙超过90%的营收。2010年,卫龙跳出麻辣制品的单一模式,推出“亲嘴豆干”系列,开始尝试多元化。但真正让卫龙出圈的,是2015年前后那一波苹果风营销,把辣条包装得像iPhone一样简约高级,一下子从五毛零食变成了国民零食。
2022年12月,卫龙在港交所上市,成为“辣条第一股”。但上市之后,辣条的路反而越走越窄了。
辣条的“中年危机”
辣条卖不动,不是卫龙不努力。
2022年上市首年,调味面制品收入还有13.41亿元,营收占比59.34%。到了2026年上半年,这两个数字分别跌到了11.81亿元和31.8%。四年时间,辣条在卫龙内部的地位几乎腰斩。
问题出在三个地方。
第一,健康消费的浪潮来了。高油、高盐、高热量,这三个标签像三座大山压在辣条身上。当年轻人把“低卡、高纤、零添加”挂在嘴边,辣条那层红彤彤的辣油,反而成了原罪。
第二,线下渠道在萎缩。卫龙2026年上半年线下渠道仍贡献了87%的收入,但传统商超、便利店的人流量,正在被零食量贩店、会员店、即时零售不断切割。卫龙财报里那句“线下传统渠道流量下滑”,是整个快消品行业都在面对的渠道重构阵痛。
卫龙自己在主动放弃。当公司把资源、产能、营销费用向蔬菜制品倾斜,辣条的“被冷落”某种程度上是战略选择。与其在红海市场里打价格战,不如把弹药投向更有想象空间的赛道。
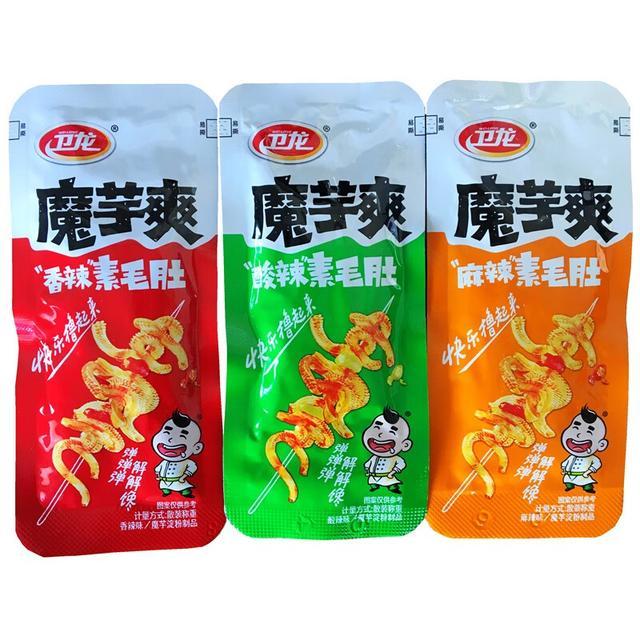
魔芋爽凭什么扛起大旗?
魔芋这种食材,天然自带“低卡、高膳食纤维、饱腹感强”的光环。一包魔芋爽的热量,大概只有同等重量辣条的三分之一。在“既要好吃又要不胖”的新消费逻辑下,魔芋爽精准卡位了“解馋无负担”的心理刚需。
卫龙对魔芋爽的布局,早在2014年就已启动。经过十余年的市场培育,这款产品在2023年之后迎来爆发式增长。
2026年上半年,卫龙继续加码:魔芋爽新增贵州红酸汤、武汉蒜蓉小龙虾等新口味;风吃海带推出醇香麻酱味并完成包装焕新。卫龙还联合尊宝披萨推出香辣魔芋爽比萨,把魔芋爽做成了披萨的配料。
2024年,中国魔芋零食市场规模已突破120亿元。农业农村部等三部委在2025年发布的《中国食物与营养发展纲要》中,明确提出加大“魔芋等富含膳食纤维的特色食物供给”。
政策在推,市场在涨,卫龙踩准了这个风口,但代价也不小。
2026年上半年,卫龙销售及经销开支达到6.69亿元,同比暴增了26.9%,费用率从15.1%飙升至18.0%。费用增速远超收入增速,魔芋爽赛道虽然前景广阔,但竞争也在白热化。三只松鼠、良品铺子、盐津铺子乃至无数白牌厂商都在涌入,卫龙不得不加大营销投入来守住市场份额。
更值得关注的是产能利用率。2026年上半年,卫龙设计产能22.37万吨,实际产量仅16.68万吨,产能利用率从79.0%下滑到74.6%。产能跑在了需求前面。
旺旺的前车之鉴
卫龙正在经历的,旺旺早就经历过了。
旺旺靠什么起家的?旺仔牛奶和旺旺雪饼。2025财年,旺旺总营收244亿元,创历史新高。但净利润38.37亿元,同比下滑了11.5%。典型的增收不增利。
股票配资门户入口到了2026年,情况更糟。2026财年第一季度(4月至6月),旺旺收入同比下降约6%,净利润同比暴跌约38%。旺旺集团创始人蔡衍明将这次下滑定义为“重大经营危机”。

旺旺的问题在哪?产品结构太老了。旺仔牛奶贡献了超过一半的营收,但高糖标签让它越来越不受欢迎。消费者要的是低糖、健康、新口味,旺旺给不了。旺旺曾经尝试过多元化,推出了旺仔小馒头、旺旺仙贝、旺旺碎冰冰……但始终没有跑出一个能替代旺仔牛奶的新爆款。
截至2026年8月,旺旺市值约408亿港元,卫龙市值约193亿港元。旺旺的体量更大,但卫龙的增长故事更有想象空间。
卫龙和旺旺的区别在于:旺旺是在守,守着旺仔牛奶的老本;卫龙是在变,从辣条转向魔芋爽。旺旺的教训是:守是守不住的。当你发现核心产品开始老化时,转型窗口可能已经关闭了。
卫龙的转型尚未完成。辣条虽然占比下滑,但11.81亿元的半年收入规模依然可观,完全放弃既不可能也不经济。蔬菜制品的增长空间广阔,但竞争也在加剧,魔芋爽的生产工艺并不复杂,赛道参与者已超过50家。
从更宏观的视角看,卫龙的转型是中国休闲食品行业的一个缩影。当健康化、功能化、场景化成为零食消费的新底层逻辑,所有依赖“高糖高油高盐”路径依赖的品牌,都将面临与卫龙相似的抉择,要么主动求变,要么被时代抛弃。
卫龙选择了前者。代价是辣条的让位、增速的放缓、费用的飙升;但收获的是一个更具想象空间的赛道,和一个从“辣条公司”向“辣味健康食品平台”转变的可能性。
旺旺的“中年危机”已经来了。卫龙能否逃过,取决于魔芋爽之后配资公司风控模式,还能不能跑出下一个爆款。
股票工具 万万没想到,菲律宾副总统弹劾案竟然在开庭一个多月后就出其不意地发生了惊人的逆转了:马科斯阵营与莎拉阵营在弹劾案
2026-08-18
文 | 陈白 财新最近报道,有地方税务局及人社部门人士证实,今年以来,对社保缴费基数的执行总体趋于严格,许多地方要求在三
2026-08-15
聚焦跨国资本市场正规股票的极端行情应对监管与合规视角近期,在成熟市场股市的短线情绪起伏明显的阶段中,围绕“正规股票”的话
2026-09-22
A股三大指数今日集体回调,截止收盘,沪指跌0.43%,收报3797.24点;深证成指跌2.03%,收报12384.87点
2026-10-13
体坛周报全媒体记者 王勤伯股票百科 巴黎圣日耳曼官方宣布,33岁的法国国脚左后卫迪涅正式加盟,签约至2029年。迪涅是从
2026-08-10